Domain kraftstoffverbrauchsmesser.de kaufen?
Wir ziehen mit dem Projekt
kraftstoffverbrauchsmesser.de um.
Sind Sie am Kauf der Domain
kraftstoffverbrauchsmesser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kraftstoffverbrauchsmesser.de kaufen?
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **
Ähnliche Suchbegriffe für Rechnungswesens
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
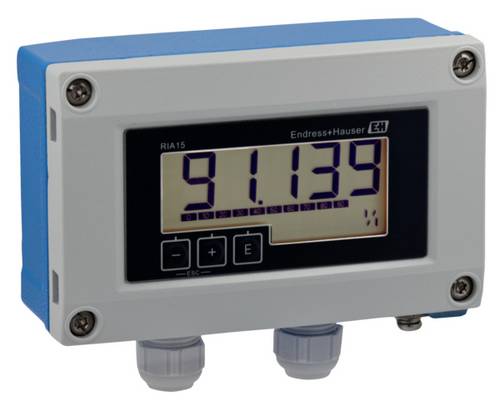
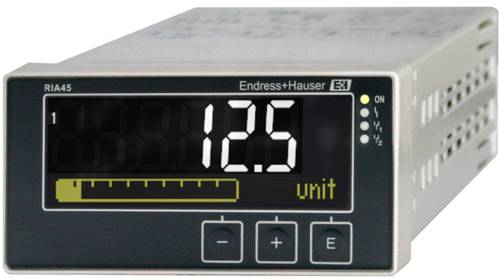
Endress+Hauser RIA15-BAA3 Anzeige für Sensoren RIA15 1St.Der schleifengespeiste Prozessanzeiger RIA15 zeigt 4 bis 20 mA Messwerte oder optional bis zu vier HART-Prozessgrößen eines Sensors in allen Branchen an. Das RIA15 verfügt über eine 5-stellige Messwertanzeige mit 17 mm Ziffernhöhe mit Dimension, Bargraph und aktivierbarer Hintergrundbeleuchtung und kann im Schalttafeleinbaugehäuse oder im Feldgehäuse als Vor-Ort-Anzeige eingesetzt werden.399,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Endress+Hauser RIA14-ID3C Anzeige für Sensoren RIA14 1St.Der Feldanzeiger RIA14 zeigt das gemessene Signal auf dem großen, hintergrundbeleuchteten Display an. Ein zusätzlicher Bargraph gibt einen schnellen Prozessüberblick und ein Klartextfeld zeigt weitere Informationen wie z.B. die technische Einheit oder TAG an. Auch Grenzwertverletzungen werden signalisiert und ein offener Kollektor kann geschaltet werden. Eine separate Spannungsversorgung ist nicht erforderlich, der Anzeiger wird direkt aus der 4...20 mA-Schleife gespeist. Das Gehäuse ist in Aluminium und in Edelstahl sowie optional mit Ex d-Zulassung erhältlich.791,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
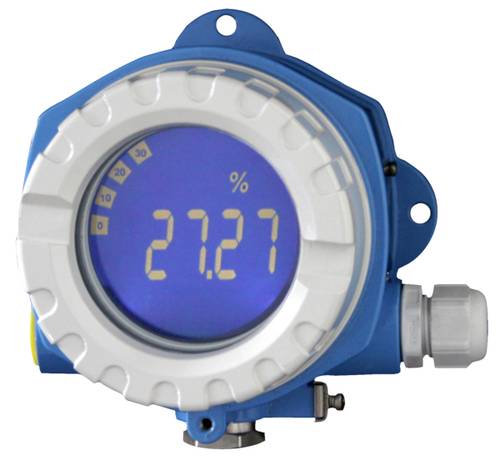
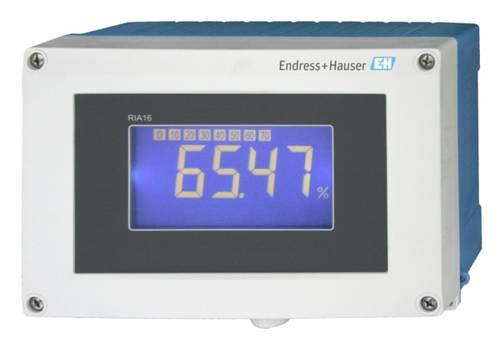
Endress+Hauser RIA16-GR1A Anzeige für Sensoren RIA16 1St.Der Feldanzeiger RIA16 zeigt das gemessene Signal auf dem großen, hintergrundbeleuchteten Display an. Ein Balkendiagramm zeigt den Wert grafisch an und ermöglicht so einen schnellen Prozessüberblick. Ein editierbares Klartextfeld zeigt weitere Informationen wie technische Einheit oder TAG an. Grenzwertverletzungen werden ebenfalls signalisiert und ein offener Kollektor kann geschaltet werden. Der Anzeiger wird direkt aus der 4...20 mA-Schleife versorgt und benötigt keine separate Spannungsversorgung. Für Anwendungen in explosionsgefährdeten Bereichen ist das Gerät mit Ex-Zulassung erhältlich.333,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **


"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
Top-Angebote
Produkte zum Begriff Rechnungswesens:
-
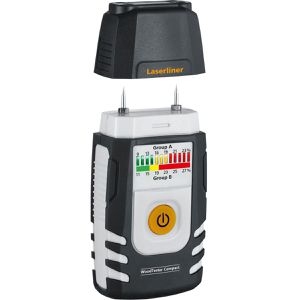
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe32,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Endress+Hauser RIA15-BAA3 Anzeige für Sensoren RIA15 1St.Der schleifengespeiste Prozessanzeiger RIA15 zeigt 4 bis 20 mA Messwerte oder optional bis zu vier HART-Prozessgrößen eines Sensors in allen Branchen an. Das RIA15 verfügt über eine 5-stellige Messwertanzeige mit 17 mm Ziffernhöhe mit Dimension, Bargraph und aktivierbarer Hintergrundbeleuchtung und kann im Schalttafeleinbaugehäuse oder im Feldgehäuse als Vor-Ort-Anzeige eingesetzt werden.399,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Endress+Hauser RIA14-ID3C Anzeige für Sensoren RIA14 1St.Der Feldanzeiger RIA14 zeigt das gemessene Signal auf dem großen, hintergrundbeleuchteten Display an. Ein zusätzlicher Bargraph gibt einen schnellen Prozessüberblick und ein Klartextfeld zeigt weitere Informationen wie z.B. die technische Einheit oder TAG an. Auch Grenzwertverletzungen werden signalisiert und ein offener Kollektor kann geschaltet werden. Eine separate Spannungsversorgung ist nicht erforderlich, der Anzeiger wird direkt aus der 4...20 mA-Schleife gespeist. Das Gehäuse ist in Aluminium und in Edelstahl sowie optional mit Ex d-Zulassung erhältlich.791,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Controlling Teil des Rechnungswesens?
Ist Controlling Teil des Rechnungswesens? Controlling ist eng mit dem Rechnungswesen verbunden, da es sich um die Planung, Steuerung und Kontrolle von Unternehmensprozessen und -zielen handelt. Es beinhaltet die Analyse von Kennzahlen, Budgetierung und die Erstellung von Berichten für das Management. Obwohl Controlling oft als eigenständige Funktion betrachtet wird, arbeitet es eng mit dem Rechnungswesen zusammen, um finanzielle Informationen zu interpretieren und Entscheidungen zu treffen. Letztendlich kann man sagen, dass Controlling eine wichtige Komponente des Rechnungswesens ist, die dazu dient, die finanzielle Leistung eines Unternehmens zu optimieren. **
-
Was sind die Aufgaben des Rechnungswesens?
Was sind die Aufgaben des Rechnungswesens? **
-
Was sind die Aufgaben des betrieblichen Rechnungswesens?
Was sind die Aufgaben des betrieblichen Rechnungswesens? **
-
Was sind die grundlegenden Prinzipien des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden sollen. Sie dienen dazu, die Transparenz und Genauigkeit der Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Rechnungswesens
-
Endress+Hauser RIA16-GR1A Anzeige für Sensoren RIA16 1St.Der Feldanzeiger RIA16 zeigt das gemessene Signal auf dem großen, hintergrundbeleuchteten Display an. Ein Balkendiagramm zeigt den Wert grafisch an und ermöglicht so einen schnellen Prozessüberblick. Ein editierbares Klartextfeld zeigt weitere Informationen wie technische Einheit oder TAG an. Grenzwertverletzungen werden ebenfalls signalisiert und ein offener Kollektor kann geschaltet werden. Der Anzeiger wird direkt aus der 4...20 mA-Schleife versorgt und benötigt keine separate Spannungsversorgung. Für Anwendungen in explosionsgefährdeten Bereichen ist das Gerät mit Ex-Zulassung erhältlich.333,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wedell, Harald: Grundlagen des RechnungswesensGrundlagen des Rechnungswesens , Ein sicheres Fundament für Studium und Beruf. Fundierte Kenntnisse in Buchführung, Jahresabschluss sowie Kosten- und Leistungsrechnung gehören zu den Basiskomponenten in Wirtschaft und Verwaltung. Mit diesem Standardlehrbuch können sich Leser eine solide Grundlage in allen wichtigen Bereichen des Betrieblichen Rechnungswesens schaffen. Eine klare Struktur, eine leicht verständliche, anschauliche Darstellung und die Hervorhebung wichtiger Informationen, wie etwa Begriffsklärungen und zentraler Aussagen, erleichtern das Lernen. Zahlreiche Übungsaufgaben, Fragen und zwei umfangreiche Tests auf Prüfungsniveau helfen, erworbenes Wissen zu festigen und den Lernerfolg zu kontrollieren. Ein Anhang mit Kurzlösungen zu den Aufgaben sowie ein deutsch/englisches Glossar zentraler Begriffe des Rechnungswesens runden das Lehrbuch ab. Die Darstellungen dieser Neuauflage entsprechen dem aktuellen Rechtsstand des Handelsgesetzbuchs (HGB) sowie den Grundsätzen der internationalen Rechnungslegung (IAS/IFRS). Inhalt: Aufgabenstellungen des betriebswirtschaftlichen Rechnungswesens. Rechnungslegung nach handelsrechtlichen Grundsätzen (Buchführung und Jahresabschluss). Informationsgewinnung nach wirtschaftlichen Grundsätzen (Kosten- und Leistungsrechnung). Anhang (Prüfungstest I und II + Lösungen). Kurzlexikon deutsch/englisch. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 16., aktualisierte Auflage. Online-Version + Online-Training., Erscheinungsjahr: 20180813, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wedell, Harald~Dilling, Achim A., Auflage: 18016, Auflage/Ausgabe: 16., aktualisierte Auflage. Online-Version + Online-Training, Keyword: Prüfungsvorbereitung; Buchführungssystem; Konzernrechnungslegung; Rechnungslegung; Rechnungswesen; Doppelte Buchführung; Lernprogramm, Fachschema: Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~For undergraduate education and equivalents~Für die Hochschule, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 528, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Länge: 241, Breite: 167, Höhe: 30, Gewicht: 910, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000032213001 9783482547867-1 B0000032213002 9783482547867-2, Vorgänger EAN: 9783482547850 9783482547843 9783482547836 9783482547829 9783482547812, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 114371732,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eisele, Wolfgang: Technik des betrieblichen RechnungswesensTechnik des betrieblichen Rechnungswesens , Buchführung und Bilanzierung, Kosten- und Leistungsrechnung, Sonderbilanzen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 9., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201812, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Eisele, Wolfgang~Knobloch, Alois Paul, Auflage: 19009, Auflage/Ausgabe: 9., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 1727, Keyword: Rechnungswesen, Fachschema: Betrieb / Finanzierung, Investition, Rechnungswesen~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Kalkulation / Leistungsrechnung~Leistungsrechnung~Kalkulation / Kostenrechnung~Kostenrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaft und Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 1702, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 177, Höhe: 68, Gewicht: 2559, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800637843 9783800627998 9783800623334 9783800616695 9783800614516, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16585969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Techniken des Rechnungswesens?
Die grundlegenden Prinzipien des Rechnungswesens sind das Realisationsprinzip, das Periodenabgrenzungsprinzip und das Imparitätsprinzip. Zu den wichtigsten Techniken gehören die doppelte Buchführung, die Bilanzierung und die Gewinn- und Verlustrechnung. Diese Prinzipien und Techniken dienen dazu, die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist das Studium der Buchführung und des internen Rechnungswesens schwer?
Die Schwierigkeit des Studiums der Buchführung und des internen Rechnungswesens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Interesse und Verständnis für das Thema, der Lernstrategie und dem Engagement des Studierenden. Es erfordert jedoch in der Regel ein solides Verständnis von mathematischen Konzepten und analytischem Denken, da es sich um eine präzise und detaillierte Disziplin handelt. Mit ausreichender Motivation und Einsatz ist es jedoch durchaus machbar. **
-
"Was sind die grundlegenden Prinzipien der Buchführung und des Rechnungswesens?"
Die grundlegenden Prinzipien der Buchführung sind das Prinzip der Vollständigkeit, Richtigkeit und Nachvollziehbarkeit der Buchungen. Das Rechnungswesen basiert auf den Prinzipien der Periodenabgrenzung, der Einzelbewertung und der Stetigkeit. Zusammen dienen sie dazu, die finanzielle Situation eines Unternehmens transparent und verlässlich darzustellen. **
-
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage?
Für welche Teilbereiche des betrieblichen Rechnungswesens gilt die Buchführung als Grundlage? Die Buchführung dient als Grundlage für die Finanzbuchhaltung, in der sämtliche Geschäftsvorfälle eines Unternehmens erfasst, dokumentiert und ausgewertet werden. Sie bildet die Basis für die Erstellung von Jahresabschlüssen und Gewinn- und Verlustrechnungen. Zudem ist die Buchführung auch für die Kosten- und Leistungsrechnung von großer Bedeutung, da hierdurch die Kostenstrukturen und Leistungen eines Unternehmens analysiert und bewertet werden können. Darüber hinaus ist die Buchführung auch für die betriebswirtschaftliche Auswertung und Planung von Unternehmen unverzichtbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.